

El Pleno del Congreso aprobó este martes 22 de septiembre el Decreto 22-2026, que establece una exoneración temporal del Impuesto al Valor Agregado (IVA) y el Impuesto de Distribución de Derivados del Petróleo (IDP) a los combustibles, con 149 votos a favor.
¿Qué dice la nueva Ley?
La Ley exonera temporalmente del IDP a la gasolina superior, gasolina regular y diésel y gas oil. En cuanto al IVA, también contempla la gasolina superior, regular, diésel y gas oil, además del alcohol carburante.
Además, establece que la totalidad del beneficio tributario deberá trasladarse al consumidor final mediante una reducción equivalente en el precio de venta. Además, las facturas electrónicas deberán reflejar el beneficio correspondiente al IDP y al IVA.
El Ministerio de Energía y Minas (MEM), junto con la DIACO y la SAT, tendría a su cargo la supervisión del cumplimiento de la rebaja. Las estaciones de servicio también deberán reportar diariamente sus precios de venta.
Precios de referencia
De acuerdo con la estimación incluida en la iniciativa 6852, la exoneración temporal del IDP y el IVA representaría una rebaja de hasta Q9.41 por galón para la gasolina superior, Q9.10 para la gasolina regular y Q6.34 para el diésel y gas oil.
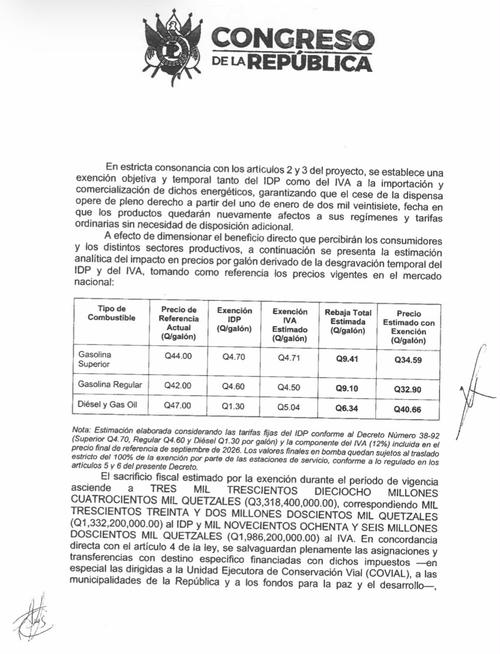
La estimación podría considerar precios de Q44 para la gasolina superior, Q42 para la regular y Q47 para el diésel. En esos cálculos, la exención del IDP representa Q4.70 por galón para la gasolina superior, Q4.60 para la regular y Q1.30 para el diésel, mientras que el componente estimado del IVA representa Q4.71, Q4.50 y Q5.04.
Con estas rebajas, los precios de referencia pasarían aproximadamente a Q34.59 para la gasolina superior, Q32.90 para la regular y Q40.66 para el diésel; según valores estimados.
Vigencia
La medida tendría carácter temporal y estaría vigente hasta el 31 de diciembre de 2026 y a partir del 1 de enero de 2027, los productos volverían a estar sujetos al régimen tributario ordinario.
El Decreto 22-2026 entrará en vigencia un día después de su publicación en el Diario Oficial. Además, la iniciativa establece que la SAT tendrá un plazo de cinco días hábiles para realizar las adecuaciones necesarias en sus sistemas; sin embargo, este período no suspende ni retrasa la entrada en vigencia de la exoneración.
También contempla mecanismos para garantizar las asignaciones y transferencias con destino específico financiadas mediante estos impuestos, así como acciones contra el contrabando y la extracción de combustibles beneficiados.
Enmiendas
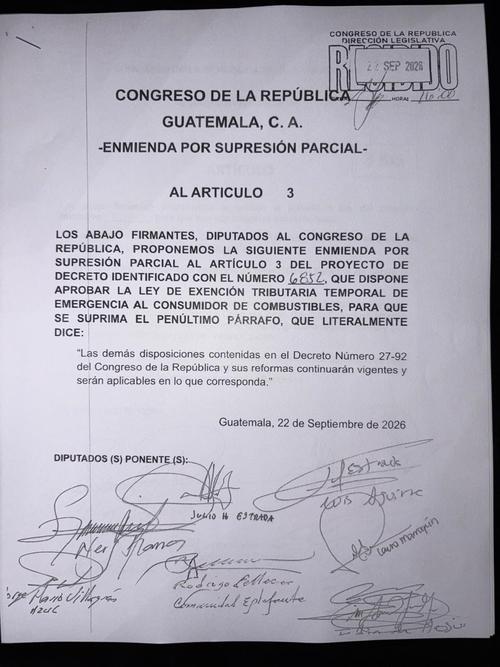
Durante la discusión de la iniciativa 6852, los diputados incorporaron dos enmiendas al proyecto de Ley de Exención Tributaria Temporal de Emergencia al Consumidor de Combustibles.
La primera corresponde a una supresión parcial del artículo 3, con la eliminación del penúltimo párrafo, que establecía que las demás disposiciones contenidas en el Decreto 27-92, Ley del IVA, y sus reformas continuarían vigentes y serían aplicables en lo que correspondiera.
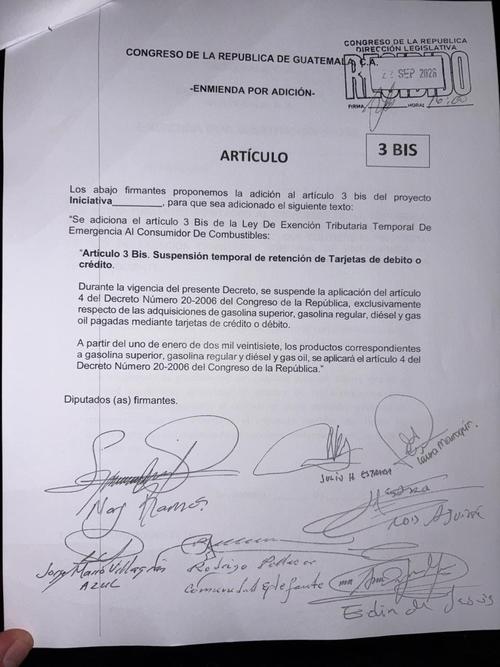
La segunda enmienda adiciona un artículo 3 Bis, denominado Suspensión temporal de retención de tarjetas de débito o crédito.
La disposición suspende, durante la vigencia del decreto, la aplicación del artículo 4 del Decreto 20-2006 exclusivamente para las compras de gasolina superior, gasolina regular, diésel y gas oil pagadas mediante tarjetas de crédito o débito.
El nuevo artículo establece que a partir del 1 de enero de 2027 estos productos volverán a estar sujetos a la aplicación del artículo 4 del Decreto 20-2006.
Además, el diputado Julio Héctor Estrada explicó la modificación al artículo 4, con la que se busca garantizar las asignaciones previstas para municipalidades, Consejos de Desarrollo y otras instituciones, pese a la suspensión temporal del IVA.
Según Estrada, esto es posible debido a que la recaudación de 2026 supera en más de Q2 mil millones la meta prevista y el impacto de la exoneración no afectaría los montos programados para este año.
Asimismo indicó que se trata de una situación excepcional y que mantener este tipo de medidas en el futuro podría implicar reducir otros destinos específicos del gasto público.
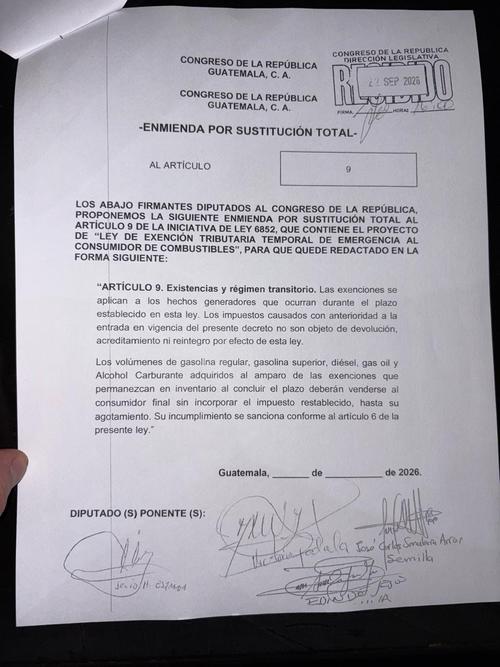
Los diputados también plantearon una enmienda para sustituir totalmente el artículo 9, que establece que la exoneración aplicará únicamente a los impuestos generados durante la vigencia del decreto.
Además, los combustibles adquiridos con la exención que permanezcan en inventario al finalizar el plazo deberán venderse sin volver a incorporar los impuestos hasta agotar las existencias. El incumplimiento será sancionado conforme al artículo 7.
Discusión en el pleno
Fue el diputado oficialista José Sanabria, quien presentó una moción privilegiada y la cual fue aprobada con 142 votos a favor para alterar el orden del día y conocer de Urgencia Nacional esta iniciativa.
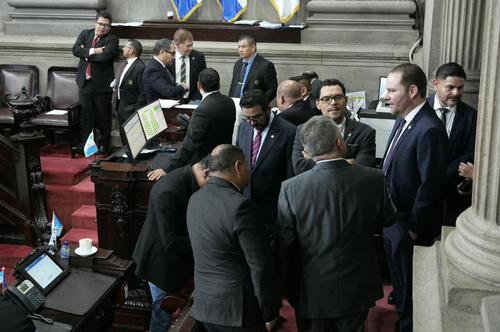
Sanabria señaló que la iniciativa fue trabajada con distintos bloques legislativos para atender el incremento en los precios de los combustibles.


